はじめに
借金の督促が数年ぶりに届いた、あるいは古い債権を整理したい。そんな時、最初に突き当たる壁が「この債権の時効は何年なのか?」という問いです。
2020年(令和2年)4月1日施行の改正民法により、時効期間のルールは劇的にシンプルになった一方で、「経過措置(どっちの法律を使うか)」という非常に複雑な判断が実務上求められるようになりました。
本稿では、認定司法書士の視点から、失敗しないための時効期間判定フローを詳しく解説します
1. 【結論】新法と旧法、どちらが適用されるか?
実務上の最優先事項は、改正日である「2020年4月1日」を基準に、契約日や原因発生日を確認することです。
1-1. 原則的なルール
〇2020年3月31日までに発生した債権(旧法適用): 原則として10年(商事債権は5年、飲食代は1年など、職業別の短期消滅時効あり)。
〇2020年4月1日以降に発生した債権(新法適用): 「知った時から5年」または「行使できる時から10年」のいずれか早い方。
1-2. なぜ「経過措置」が重要なのか
多くの方が陥る罠が、「旧法の短期消滅時効」です。 旧法下では「飲み屋のツケは1年」「工事代金は3年」といったバラバラの期間設定がありましたが、新法ではこれらが廃止され一律5年になりました。しかし、2020年3月以前の債権については、現在でも旧法の「1年」や「3年」が適用されることに注意が必要です。
2. 新法における「5年」と「10年」の使い分け
新法(2020年4月以降)では、期間の考え方が「主観的」と「客観的」のダブルスタンダードになりました。
① 主観的起算点:5年(権利を行使できると知った時)
債権者が、債務者の氏名や返済期日の到来を認識した時点です。
実務上の判断: 金融機関からの融資や個人間の貸し借りでは、通常「返済期日が来たこと」を債権者は知っているため、実質的には「5年」が適用されるケースがほとんどです。
② 客観的起算点:10年(権利を行使できる時)
債権者が知っているか否かにかかわらず、法的に請求が可能になった時点からカウントします。
実務上の判断: 「誰が相手かわからない」「条件が成就したことを知らない」といった特殊なケースを除き、この10年を待たずに5年で時効が完成します。
3. 実務で遭遇する「起算点」の特定テクニック
期間が5年か10年か決まっても、「いつから数え始めるか」を間違えれば援用は失敗します。
3-1. 期限の利益喪失日(重要)
分割払いのローンにおいて、支払いが滞った際に「一括で払え」と言える権利が生じる日です。
〇多くの契約書には「1回でも遅れたら当然に期限の利益を喪失する」という条項があります。
〇この「喪失日」の翌日が時効の起算点(スタート)となります。
3-2. 債権譲渡があった場合
債権がサービサー等に譲渡されても、保証会社が債務者に代わって一括弁済 した場合(これを代位弁済といいます)と異なり時効期間はリセットされません。 元の債権者が最後に返済を受けた日、または期限の利益を喪失させた日からカウントを継続します。
4.プロがチェックする3つの隠れたリスク
時効完成を主張する前に、以下の「更新(中断)」事由がないかを裏取りする必要があります。
① 過去の裁判手続(10年への延長)
もし過去10年以内に、債権者が訴訟を起こして判決(仮執行宣言付支払督促は別途判断が必要)が確定していたり、支払督促が確定していたりする場合、時効期間はその時点から一律「10年」に上書きされます。
注意点: たとえ改正後の「5年」の債権であっても、判決が確定すれば10年に延びます。
② 債務承認(時効のリセット)
もっとも多い失敗が、援用前に債権者と交渉してしまうことです。
「少し待ってください」と電話する。
「1,000円だけ払う」と振り込む。 これらは債務承認となり、それまでの時効期間がすべてゼロに戻ります。
③ 催告(内容証明)による6ヶ月の猶予
債権者が内容証明を送ってきた場合、時効完成が6ヶ月間だけストップします。この間に訴訟を起こされると、時効は完成しません。
5. 業種別・ケース別時効判定チャート
債権の種類 2020年3月以前の契約 2020年4月以降の契約
銀行・消費者金融 5年(商事債権) 5年
信用保証協会 10年(借主商人5年) 5年
個人間の貸し借り 10年 5年
家賃・マンション管理費 5年(定期金債権) 5年
医療費 3年(短期消滅時効) 5年
飲食代(ツケ) 1年( 〃 ) 5年
※最終判断は、司法書士・弁護士に相談してください。
6. まとめ:確実な時効援用のために
消滅時効の援用は、単に「時間が経てば消える」という受動的なものではありません。
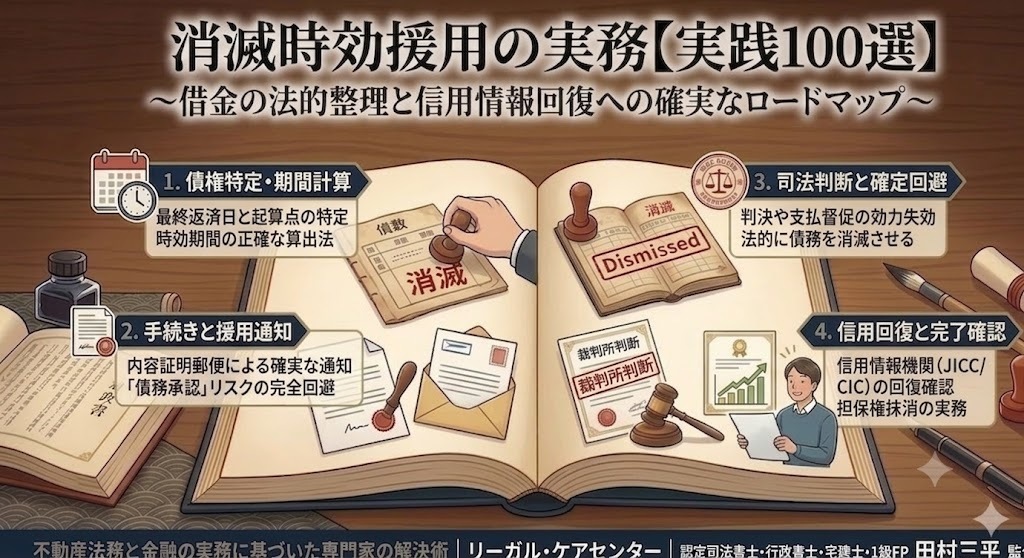
1.正確な書面調査(信用情報の開示や債権調査票の分析)
2.新旧民法の正確な適用
3.内容証明郵便による確実な意思表示
これらが揃って初めて、借金という「重荷」を法的に消滅させることができます。特に改正民法の移行期である現在は、プロでも判断を誤りやすい局面です。
もし、ご自身の債権が「5年なのか、10年なのか」明確ではなく判断に迷う場合は、一度専門家による法的診断を受けることを強くお勧めします。
当事務所は「過去の失敗で、これからの人生の選択肢を奪われてほしくない」。その想いから、現在は複雑な時効事案の解決と、戦略的な信用回復支援に全力を注いでいます。
⇩
北海道の借金の消滅時効については、次の公式ページで詳しく解説しています。
→【消滅時効の援用】費用1.8万円(全込)札幌の借金相談 司法書士
北海道の住宅ローン審査については、次の公式ページで実務上の対策を解説しています。
→住宅ローン審査と信用情報改善の相談|初・再申込対策|札幌
[無料相談・お問い合わせはこちら】
執筆・監修:田村 三平(Tamura Sampei) [代表者あいさつはこちら]
「リーガル・ケアセンター」代表
認定司法書士 / 行政書士 / 1級FP技能士 / 宅地建物取引士
【実務経験40年・1万件の現場実績】
40年以上の実務経験と1万件近くの現場実績を持つ、札幌近郊における「消滅時効と信用回復」のスペシャリスト。単なる時効援用の代行に留まらず、法務(司法書士)・金融(1級FP)・不動産(宅建士)の3領域を融合させた「独自の再起戦略」を構築。トヨタファイナンス、アコム、キャネット等、主要各社の特性を熟知し、借金をゼロにするだけでなく、その後の「住宅ローン審査への再挑戦」までを見据えた緻密な出口戦略を提示できるのが唯一無二の強みです。