はじめに
不動産実務において、「調査」は決して単独立体として存在する作業ではありません。
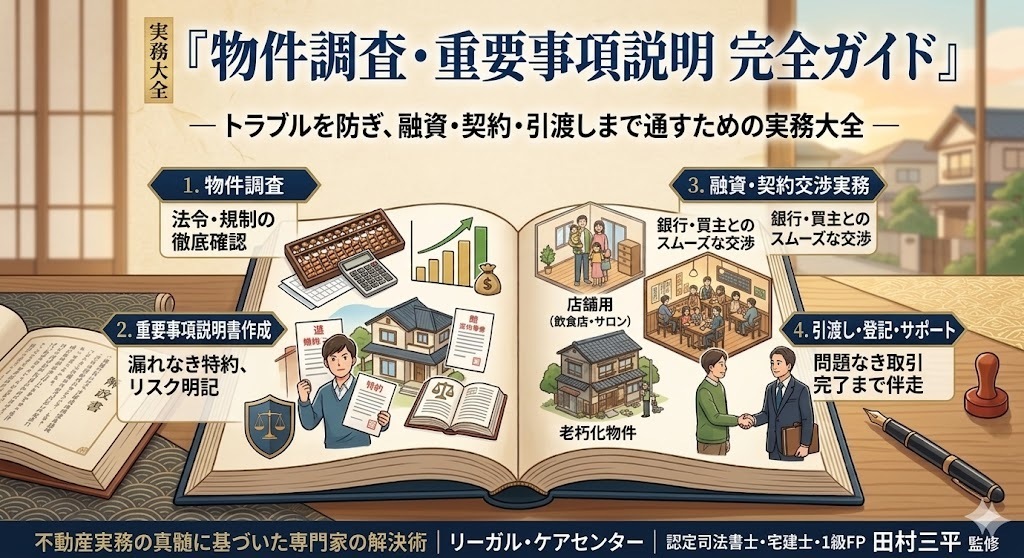
- 売買(当事者の意思決定と契約条件の設計)
- 融資(金融機関による物件の担保・適格性評価)
- 引渡し(決済・移転登記と現況の引渡しの完了)
- 紛争予防(引渡し後の平穏な所有・利用の担保)
この4つのフェーズはすべて独立しているように見えて、実は「物件調査の質」という一本の太い線で力強く繋がっています。
司法書士として1万件近い不動産決済に立ち会い、行政書士・宅建士として複雑案件の調査と契約設計を行ってきた経験から言えるのは、実務事故やクラッシュの9割以上は、この「4つのフェーズのどこかが分断されたこと」によって起きているという事実です。
プロの実務者に求められる「調査力」とは、単に法規制や数字を調べて記録する力ではありません。「調査によって得た情報が、融資や契約、将来の利用にどう影響するか」を先読みし、全工程を安全に接続させる総合的な設計能力のことです。
5-1. フェーズ1:【売買】調査が「契約の成否と条件設計」を決定づける
不動産売買において、物件調査は「契約条件(特約)をどう組むか」の思考のベースになります。
「公簿売買」だから調べなくていい、という大誤解
実務でよくある誤った認識に、「今回は公簿売買(確定測量なし)で契約するから、境界や面積の調査は適当で良い」というものがあります。しかし、これは極めて危険な考え方です。
確定測量をしない売買であればあるほど、事前調査で以下のポイントを把握しておく必要があります。
- 地積測量図が法務局に備え付けられているか(昭和52年以降の制度改正後のものか、それ以前のものか)
- 現地に境界標(金属標、コンクリート杭、刻み等)が存在するか
- 隣地との境界線上に越境物(擁壁、庇、ブロック塀、樹木、配管等)が存在しないか
これらの調査を行わずに「公簿売買・現況有姿・境界非明示」で契約を結ぶと、買主が購入後に新築やリフォーム工事を始めようとした際、隣地所有者から工事を差し止められ、売主や仲集業者に対して「説明不足」「不完全履行」として賠償請求がなされる事態に陥ります。
調査結果を「特約」に昇華させるプロセス
調査力のある実務者は、判明したリスクを隠すのではなく、売買契約書の特約に完璧に反映させます。
- 調査事実: 「現況、北側隣地との境界標が不鮮明であり、庇の一部が約10cm越境している可能性がある」
- 特約への落とし込み: 「買主は本物件の境界標が一部不鮮明であること、および越境の可能性を了承のうえ購入するものとし、売主に対して境界の明示義務および越境の解消を求めないものとする。また、買主は将来建替えを行う際、隣地所有者と越境解消に関する協議を行うものとする。」
このように、調査で掴んだ事実をそのまま「免責・条件の合意事項」へと変換するスキルこそが、売買フェーズにおけるプロの調査力です。
5-2. フェーズ2:【融資】金融機関が見ているのは「人の属性」だけではない
どれだけ売主と買主の買戻し・売却意向が合致していても、住宅ローンや不動産投資ローンの融資が下りなければ取引は成立しません。
金融機関が「調査不備」で融資を蹴る典型的な理由
金融機関は、借主(買主)の年収や勤務先といった「人的属性」だけでなく、対象となる不動産そのものの「担保適格性(リーガルリスク)」を非常に厳しく審査します。事前審査で満額承認が出ていても、本審査で物件資料(登記簿、公図、道路台帳、建築確認書類等)の精査に入った段階で、以下のような理由により融資が否決されるケースが後を絶ちません。
- 私道の通行・掘削承諾の欠落 前面道路が私道であるにもかかわらず、私道所有者全員からの通行・掘削承諾書がない、または承諾取得の特約・見込みが立っていない場合。
- 違法増築・未登記増築による容積率オーバー 確認済証や検査済証の記載と、現況・固定資産評価証明書の床面積に相違があり、実質的な違法増築(既存不適格ではなく違法建築)と判定された場合。
- 接道要件の未達(再建築不可・43条但し書き道路の不備) 建築基準法上の道路に2m以上接していない、または43条許可・認定の事前協議・見込みが立てられていない場合。
「融資を通すための調査」とは
調査力のある実務者は、査定や受任の段階で「この物件は金融機関の審査に耐えうるか」というフィルターを通して物件をチェックします。
もし私道の掘削承諾が不足しているなら契約前に売主に取得を働きかけ、未登記増築があれば表示変更登記の手配を事前に行う。つまり、金融機関が否決(NG)を出すポイントを先回りして潰す作業こそが、融資フェーズにおける調査の真価です。
5-3. フェーズ3:【引渡し】決済当日のクラッシュを防ぐ「権利と登記の調査」
不動産取引のクライマックスは、売買代金の着金と同時に行われる「決済・所有権移転登記(引渡し)」です。この決済当日に取引がストップする「決済クラッシュ」は、実務者にとって絶対に避けなければならない悪夢です。
決済直前で発覚する致命的ミス
司法書士の現場で実際に目にする「ヒヤリハット」の多くは、初動の物件調査(特に権利関係・登記事項の調査)の詰めが甘かったことに起因します。
- 相続登記の未了 登記簿上の所有者が亡くなった父親のままであり、相続人全員の遺産分割協議や戸籍収集が完了していないのに契約を進めてしまった。
- 住所・氏名の変更未了(住所繋がり不一致) 売主の現住所・氏名が登記簿上の記載と異なり、住民票の除票や戸籍の附票が保存期間経過により取得できず、登記手続が難航する。
- 抵当権・根抵当権の抹消条件の未整備 売却代金で既存の住宅ローンや事業資金(根抵当権)を全額返済する計画だったが、返済口座の設定や金融機関への事前連絡(抹消書類の受取手配)が遅れ、当日抹消書類が届かない。
司法書士・行政書士視点での「権利調査」の精度
権利関係の調査とは、単に「現在の名義人を見る」ことではありません。「決済当日に、確実に買主名義へ所有権移転登記を完了させられるか」というゴールから逆算して、登記事項証明書(甲区・乙区)の行間を読み解く力です。
名義人の変更履歴、差押え・仮処分リスクの有無、さらには売主本人の意思能力や意思確認の難易度まで含めて初動で調査・保全することではじめて、安全な引渡しが約束されます。
5-4. フェーズ4:【紛争予防】引渡し後、数年〜数十年先のリスクを遮断する
不動産取引の真のゴールは、決済当日ではありません。引渡し後、買主がその土地・建物で平穏に暮らし、あるいは事業を行い、将来売却や相続を迎えるまで、トラブルが起きない状態を保ち続けることです。
引渡し後に表面化する「目に見えないリスク」
契約時には問題にならなかった事項が、数年後に大きなトラブルとなって跳ね返ってくる典型例が以下のケースです。
- インフラ管の「他管通過(他人地通過・私設管)」 自分の敷地の水道管が、実は隣の土地の下を通過して引き込まれていた。隣地が売却されて解体・新築工事が始まった際、「うちの敷地にある配管を今すぐ撤去しろ」と隣地新所有者から要求されるケース。
- 高低差・擁壁に関する「崖条例」と「盛土規制」 購入時は古い擁壁の上に家が建っていたが、数十年後に建て替えようとした際、現行法(造成宅地防災区域や盛土規制法、自治体の崖条例)が適用され、擁壁の再構築(解体・新築)や深基礎工事で一千万円単位の追加費用が必要になるケース。
- 水害ハザードマップと過去の浸水実績 ハザードマップの該当有無だけでなく、自治体の土木課や近隣住民への聞き込み調査を怠った結果、過去に発生した「内水氾濫(冠水)」の実情を知らずに購入し、大雨のたびに浸水被害に遭うケース。
「未来の紛争」を防ぐ予防調査
プロの調査力とは、単に現在の法的制限を調べるだけでなく、「将来、この物件を建て替えるとき、売却するとき、災害が起きたときに何が障壁になるか」という時間軸を持ったリスク予測です。
これを重要事項説明書や特約にしっかりと明記し、買主に認識させておくことで、引渡し後の責任追及や無用な裁判沙汰を完全に予防することができます。
5-5. 4つのフェーズを分断させない「統合調査マインド」
実務で事故を起こす人と、事故を起こさない人の決定的な違いは、「思考の視野(視野の広さ)」にあります。
【失敗する実務者の視野】
物件調査 = 重説の空欄を埋めるための単体作業(売買契約のことしか頭にない)

【成功する実務者の視野】
物件調査 = 「売買の条件」を決め、「融資の承認」を取り、「決済・引渡し」を完了させ、「将来の紛争」を防ぐための統合的な土台
たとえば、現地で給排水管の埋設図面(管網図)を見た際、失敗する実務者は「上水道口径13mmあり」とだけメモして終わります。
しかし、統合的な調査力を持つ実務者は、その1つの情報から以下のように思考を巡らせます。
- 売買への影響: 買主は二世帯住宅を建てる計画だから、13mmでは水圧が足りない。20mmへの引込直し工事(道路掘削・負担金)が必要になり、約100万円の追加費用がかかるな。
- 融資への影響: 買主の資金計画にこの100万円が組み込まれていないと、自己資金不足でリフォームローンや資金計画が破綻するな。
- 引渡し・紛争への影響: 前面道路が私道だから、水道管の引込工事には私道所有者全員の「掘削承諾」が必要になる。これを契約前の売買条件に入れて売主に取得してもらわなければ、決済後に工事が着工できずに大問題になるな。
このように、たった1本の水道管の調査から、「売買・融資・引渡し・紛争予防」の全ストーリーを瞬時に組み立て、先手を打つこと。これこそが、プロの実務者が備えるべき「本当の調査力」の正体です。
5-6. 本章のまとめと第1部へのステップ
「物件調査力」とは、単なる知識の量や書類集めの手際ではありません。不動産取引に関わる当事者全員(売主、買主、金融機関、司法書士、仲介業者)の安全を守るための「総合リスクコントロール能力」です。
- 【売買】 調査結果をうやむやにせず、契約書の「特約・免責事項」へと正確に翻訳する。
- 【融資】 金融機関が嫌う担保不適格リスク(私道、違法増築、接道不良)を事前につぶす。
- 【引渡し】 権利関係・登記事項の裏にあるリスクを追及し、決済クラッシュを未然に防止する。
- 【紛争予防】 将来の建替え・再建築・災害リスクまで先読みし、書面で認識を共有する。
この4つの視点を常に持ちながら現場に立つことで、あなたは「ただ契約をまとめる営業マン」から、「困難な案件でも安全に完遂させられる、代えのきかない不動産プロフェッショナル」へと飛躍することができます。
ここまで、序章として「物件調査と重説で差がつく理由」「活用法」「トラブル事例」「リスク管理としての重説」「4つのフェーズをつなぐ調査力」を体系的に見てきました。
次章からは、いよいよ実践編の第1部、「第1部 物件調査の全体像と基本姿勢 ― 6.物件調査とは何か ― どこまで調べればプロと言えるのか」へと突入します。不動産調査の根本的な定義と、現場でプロとしてどこまで調査を踏み込むべきかという「線引きの実務」を紐解いていきましょう。
⇩
物件調査・重要事項説明書作成代行については、次の公式ページでご案内しています。
→北海道|不動産物件調査・重要事項説明書作成代行
[無料相談・お問い合わせはこちら】
執筆・監修:田村 三平(Tamura Sampei)[代表者あいさつはこちら]
司法書士 / 行政書士 / 宅地建物取引士
「リーガル・ケアセンター」代表。
40年以上の実務経験を持つ、不動産物件調査・重説作成代行のスペシャリスト。司法書士として1万件近い不動産決済の現場に立ち会い、取引の成否を分ける「調査の重要性」を最前線で見極めてきました。当事務所の強みは、行政書士としての「権利・現地調査」、司法書士としての「法的確認」、宅建士としての「不動産実務」を融合させた高度な調査体制です。
道内特有の法令制限やインフラ確認はもちろん、将来の紛争リスクを未然に防ぐ「瑕疵の可視化」を徹底。遠隔地・複雑案件にも精通し、道外の不動産会社様や投資家様が現地に足を運べない場合でも、安心・安全な取引を手厚くサポートいたします。