【本記事の結論】
中古戸建てや中古住宅の購入時に「フラット50(全期間固定金利・最長50年住宅ローン)」を活用するためには、対象物件を既存住宅の「長期優良住宅(増改築・認定)」に適合・適合認定させることが不可欠です。適切なインスペクション、耐震・省エネルギー・維持保全計画を盛り込んだリノベーション設計、そして行政への事前申請・適合証明の取得という「一連の正しい実務プロセス」を踏むことで、月々の返済負担を劇的に抑えつつ、世代を超えて住み継げる高価値な資産としての住まいを実現できます。【本記事の重要ポイント】
○ フラット50の適用要件:住宅金融支援機構が提供する最長50年・全期間固定金利の超長期住宅ローン。中古住宅で適用するには「長期優良住宅建築等計画」または「長期優良住宅維持保全計画」の認定取得が前提となる。○ 月々返済額の縮小効果:返済期間を35年から50年に伸ばすことで、借入額が多くても月々の住居費負担(毎月返済額)を大幅に軽減可能。将来の売却時にも「ローンの引き継ぎ(買主への承継)」ができる唯一無二の強みを持つ。
○実務プロセスの重要性:着工前の「現況調査(インスペクション)」と「事前申請」が絶対条件。工事着工後に認定申請を出すことはできず、計画の事前準備が合否を分ける。
○金融・法務・不動産の一体型スキーム:耐震補強や省エネ改修の設計・工事(建築知識)だけでなく、適合証明・認定申請(行政書士・建築士実務)、将来の権利保全・売買(司法書士・宅建実務)、資金計画・税務控除(FP実務)の緻密な連携が成功の鍵。
【専門家からのアドバイス】
『古い中古だからフラット50は無理』とあきらめる前に、事前の建築調査と資金設計を行いましょう。』多くの購入検討者や一般的な不動産業者は、「フラット50は新築向け」「古い中古住宅で長期優良住宅の認定を取るのはハードルが高すぎる」と思い込んでいます。しかし、これは非常にもったいない誤解です。
中古住宅であっても、適切な補強計画(耐震性・省エネ性)と維持保全計画を策定し、「増改築による長期優良住宅認定」を取得できれば、最長50年の固定金利ローンを利用できます。さらに、長期優良住宅化によって住宅ローン控除の上限拡大や不動産取得税・固定資産税の減税措置など、数百万規模の税制優利をダブルで享受することが可能です。
ただし、最大の落とし穴は「手順の順番」です。リノベーション工事を開始してから「フラット50を使いたいので長期優良住宅にしたい」と相談されても、行政への事前申請が間に合わず、制度の利用を断念せざるを得なくなります。
当センターでは、1級FP・司法書士・行政書士・宅建士の多角的な視点から、物件調査、長期優良住宅化の設計協議、適合証明の取得、住宅ローン審査、そして将来の相続・資産保全までをトータルでサポートします。中古リノベで妥協しない住まいと資金計画をつくりたい方は、まずは当センターの無料相談をご活用ください。
はじめに
近年、資材価格の高騰や新築価格の上昇に伴い、「状態の良い中古戸建てを購入し、自分好みに高品質リノベーションして住む」という選択肢が急速に広がっています。
その中で、資金計画(資金繰り)の強力な武器として注目を集めているのが、住宅金融支援機構が提供する全期間固定金利住宅ローン「フラット50」です。
通常、中古住宅のローンは返済期間が最長35年(あるいは建物の築年数による制約)に制限されがちですが、フラット50を活用すれば、中古住宅であっても最長50年の長期返済を組むことができ、毎月の返済額を大幅に抑えることが可能になります。
しかし、フラット50を利用するためには「対象の住宅が『長期優良住宅』に認定されていること」という極めて高いハードルが設定されています。
「中古住宅でどうやって長期優良住宅の認定を取るのか?」「具体的な実務プロセスや注意点は何か?」について、法務・金融・不動産実務の現場からわかりやすく徹底解説します。
1. フラット50の概要と中古リノベーションで活用するメガメリット
そもそも「フラット50」とは、住宅金融支援機構と民間の金融機関が提携して提供する、最長50年間の全期間固定金利住宅ローンです。中古リノベーション住宅でこれを活用することには、他の住宅ローンにはない3つの巨大なメリットが存在します。
① 毎月の返済負担(月々返済額)の劇的な軽減
例えば、物件購入費用とリノベーション費用を合わせた総事業費「4,000万円」を借入れる場合、返済期間35年と50年では毎月の返済金額に大きな差が生まれます。
返済期間を50年に延ばすことで、毎月の住居費負担を大幅に抑えることができ、教育資金や老後資金の確保、あるいは毎月の暮らしのゆとりを生み出すことができます。
② 金利変動リスクを生涯にわたってゼロにする安心感
フラット50は「全期間固定金利」です。借入時に将来50年間の返済額が確定するため、将来的な金利上昇局面においても返済額が増加するリスクが一切ありません。
③ 中古住宅を売却する際、買主に「ローンを引き継げる(住宅ローン承継)」
フラット50の最大の独自性は、将来その住宅を売却する際、購入する次の買主へ「フラット50の金利と残債」をそのまま引き継げる(ローン承継)という点です。
将来、仮に世の中の金利が大きく上昇していた場合でも、買主は「新築購入時の低い固定金利」のままローンを引き継いで中古住宅を購入できるため、市場における売却価値(資産流動性)が圧倒的に高まります。
2. 中古住宅でフラット50を使う必須条件「長期優良住宅認定(増改築)」とは?
フラット50を利用するための絶対条件が「長期優良住宅」の認定です。
新築における長期優良住宅は一般的になっていますが、既存の中古住宅においても、適切なリノベーションを行うことで「長期優良住宅建築等計画(増改築)」としての認定を受けることができます。
中古住宅で長期優良住宅の認定を取得するためにクリアすべき主な基準は、以下の通りです。
| 評価項目 | 中古住宅(増改築)における要求水準・基準 |
| 耐震性 | 耐震等級2以上、または新耐震基準+倒壊防止の安全性が確認されていること |
| 省エネルギー性 | 断熱等性能等級5以上および一次エネルギー消費量等級6以上など(現行の省エネ基準を満たす) |
| 劣化対策 | 床下・天井裏の点検口設置、構造用複材の防腐・防蟻措置など |
| 維持管理・更新性 | 配管(給排水管・ガス管)の点検・清掃・修繕が容易に行える構造・配管ルートであること |
| 住戸面積 | 戸建て住宅の場合、延床面積75㎡以上(少なくとも1つの階の床面積が40㎡以上) |
| 維持保全計画 | 将来(最長50年間以上)の定期点検・修繕に関する計画書を作成・登録すること |
古い中古住宅であっても、リノベーション時に基礎の補強、耐震金物の追加、屋根・壁・窓の断熱改修(内窓設置や断熱材充填)、配管の刷新を行うことで、これらの基準を十分にクリアすることができます。
3. 中古リノベでフラット50を活用するための「5つの実務プロセス」
中古住宅の購入検討からフラット50の融資実行・入居に至るまで、実務で絶対に外せないスケジュールと手続プロセスを解説します。
1.1. 建物現況調査(インスペクション)の実施:着工前の必須調査。
購入検討中の物件に対し、建築士等の専門家が耐震性、構造体力上主要な部分の劣化、雨漏り、床下の状態を詳細に調査します。
2.2. 長期優良住宅化リノベーションの設計・計画作成:適合基準の設計。
耐震補強・断熱改修・配管更新等を盛り込んだ改修設計を行い、長期優良住宅の基準を満たす建築計画および「維持保全計画書」を作成します。
3.3. 登録住宅性能評価機関への申請・所管行政庁への認定申請:着工前の絶対要件。
【重要】必ずリノベーション工事の着工前に、事前審査・認定申請を行います。着工後の申請は一切受け付けられないため最大の注意が必要です。
4.4. 改修工事の実施・適合証明書の交付:工事と完了確認。
認定された計画通りにリノベーション工事を実施。工事完了後、住宅金融支援機構の基準に適合していることを確認する「適合証明書」の交付を受けます。
5.5. フラット50の金利確定・融資実行・登記:融資実行と引き渡し。
適合証明書および認定通知書を金融機関へ提出し、フラット50の融資を実行。所有権移転登記・抵当権設定登記を経て入居となります。
【実務上の最大の注意点:着工前の事前申請】
中古リノベーションでフラット50を利用する際、最も多い失敗が「手続きの順番ミス」です。
不動産売買契約を結び、リノベーション工事をスタートした後に「フラット50を使いたい」と相談しても、行政への申請前に工事を着工してしまうと、長期優良住宅の認定を受けることが法律上不可能になります。必ず「工事前に申請を完了させる」というタイムラインを徹底しなければなりません。
4. 住宅ローン控除&減税措置の「ダブル活用」で実質コストを削減
中古住宅を「長期優良住宅化」してフラット50を活用することは、毎月のローン返済を抑えるだけでなく、税制面でも破格のメリット(税制優遇)をもたらします。
① 住宅ローン控除(税額控除)の上限拡大
一般の中古住宅に比べて、長期優良住宅(増改築)の認定を受けた物件は、住宅ローン控除の借入限度額や控除期間において圧倒的に有利な扱いを受けます。所得税や住民税からの還付額が大幅に増えるため、実質的なローン負担をさらに減らすことが可能です。
② 不動産取得税・固定資産税の軽減措置
増改築によって長期優良住宅の基準を満たした住宅は、購入時にかかる不動産取得税の控除額が拡大するほか、改修後の固定資産税の減額措置(耐震・省エネ改修等に伴う減税)を組み合わせて適用できます。
③ 登録免許税の税率軽減
所有権の移転登記や保存登記にかかる登録免許税(国税)の税率が軽減され、登記費用を安く抑えることができます。
5. 法務・金融・不動産をワンストップで支えるプロのサポート体制
中古住宅の「長期優良住宅化」と「フラット50」の活用は、単なる住宅ローンの申込みにとどまりません。
- 建築・設計知識:既存建物の耐震・断熱性能を見極め、適合基準を満たす改修計画を立てる
- 行政手続き:登録住宅性能評価機関や市役所・区役所への「認定申請」を滞りなく進める(行政書士実務)
- 金融・資金計画:最長50年の総返済額、団体信用生命保険(団信)、将来の繰り上げ返済シームレスな資金設計(FP実務)
- 不動産・登記実務:中古物件の売買契約、重要事項説明、権利保全(所有権移転・抵当権設定)(司法書士・宅建実務)
これら複数の専門領域が複雑に絡み合うため、それぞれの専門家(不動産屋、設計事務所、銀行、司法書士)へ個別に依頼をすると、伝言ゲームによるタイムロスや申請漏れが発生し、フラット50の利用が断念に追い込まれるリスクが高まります。
当リーガル・ケアセンター(代表:田村三平)では、1級FP・認定司法書士・行政書士・宅地建物取引士の4つの資格と40年以上の実務経験を活かし、物件の選定段階からリノベーション計画の確認、行政への各種申請サポート、金融機関との融資調整、そして登記手続きまでをワンストップで統合サポートいたします。
中古住宅の購入・リノベーション・フラット50のご相談はお気軽に
「買おうと思っている中古物件でフラット50が使えるか知りたい」
「長期優良住宅化のリノベーション費用と毎月のローン返済のシミュレーションをしたい」
「工事前の申請手続きやスケジュールについてアドバイスがほしい」
どのようなお悩みでも、まずは当センターの無料相談をご活用ください。ご自宅から気軽にご利用いただけるオンライン面談(Google Meet等)にも対応しております。
⇩
北海道のフラット35・50融資・住宅ローンについての公式ページは以下のとおりです。
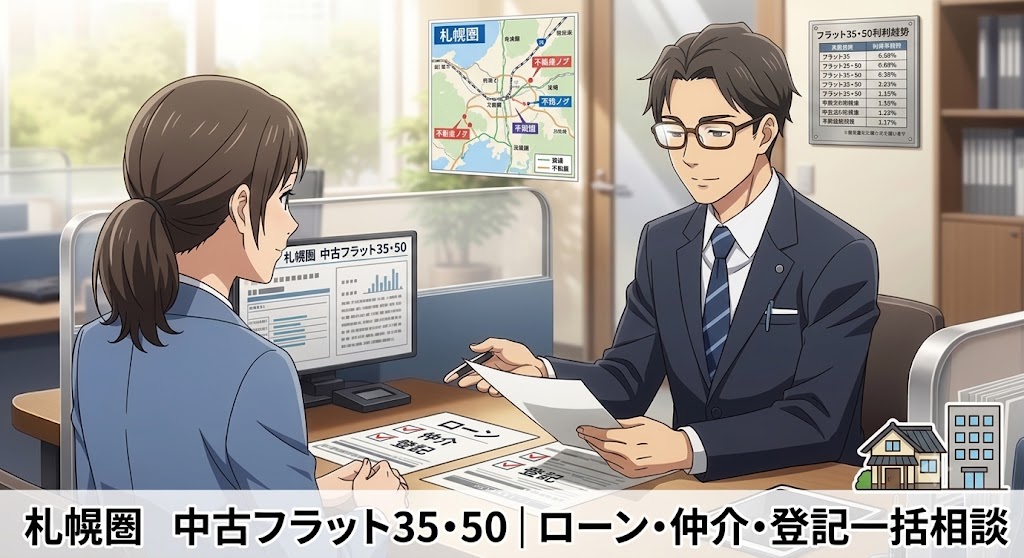
→【札幌】中古フラット35・50|ローン・仲介・登記一括相談
→【フラット35の適合基準の条件の詳細】
[無料相談・お問い合わせはこちら】
執筆・監修:田村 三平(Tamura Sampei) [代表者あいさつはこちら]
「リーガル・ケアセンター」代表
認定司法書士 / 行政書士 / 1級FP技能士 / 宅地建物取引士
札幌近郊で40年以上、1万件近い不動産決済に携わってきた住宅ローン審査再生のプロ。
金融・不動産・法務のトリプル資格を活かし、多くの銀行が難色を示す「転職直後」「個人事業主」のフラット35・50審査を一発通過させる独自戦略を提供しています。
さらに、フラットの「技術的適合検査」や「耐震基準適合」の実地調査経験も豊富。
本人の融資審査だけでなく、建物側の「適合証明書」のクリアまで現場目線で見極められる唯一無二の強みを持っています。「複雑な事情や物件の古さでマイホームを諦めさせない」を信条に、窓口一本で夢の実現を徹底サポートします。