はじめに
「捨てる家賃」をそのまま「自分の資産」に変える画期的な選択肢
「現在借りている賃貸住宅が非常に気に入っており、できればこのまま買い取りたい」
「家賃を毎月払い続けるくらいなら、そのお金をそのまま購入代金の分割金に充当したい」
「しかし、銀行の住宅ローン審査が通らない(または高齢・個人事業主などの理由で融資が組めない)」
札幌市および近郊エリアにおいて、このような賃借人(借り手)様や、あるいは「現在の入居者にこのまま物件を買い取ってほしい」という賃貸人(大家)様からのご相談が増えています。
通常、賃貸物件の購入には「一括現金決済」か「銀行の住宅ローン」が必要ですが、これを第三者の融資に頼らず、毎月の家賃支払いをそのまま「売買代金の内金(分割金)」として積み立てていく取引スキームが「賃貸併用型割賦販売(家賃充当型分割払い)」です。
本記事では、宅建業免許(北海道知事 石狩(3)7921号)を有し、司法書士・宅地建物取引士・1級FP技能士・行政書士の4つの専門資格を持つ「リーガル・ケアセンター」代表の田村三平が、家賃を売買代金に充当する仕組みとメリット、そして実務に潜む「税務・法務の罠」とプロの権利保護戦略を、4,000文字を超えるボリュームで徹底解説します。
1. なぜ今「賃貸併用型割賦販売」が注目されているのか?(4つの背景)
「借りて住む」から「買って所有する」へのシフトにおいて、なぜこの家賃充当型の分割払いが選ばれているのでしょうか。そこには賃借人・大家双方にとって極めて合理的な4つの背景があります。
背景①:賃借人(買主)の「家賃がもったいない」という痛切な悩み
賃貸住宅に何年も住み続け、累計で何百万円〜一千万円以上の賃料を支払ってきた入居者にとって、「どれだけ払っても自分の資産にならない」という焦燥感は常に存在します。 「家賃と同額(あるいは少し上乗せした額)を毎月支払うことで、最終的に自分の持ち家になる」という仕組みは、賃借人にとって最も無駄のない資産形成手法となります。
背景②:銀行の住宅ローン審査に弾かれる層の救済
「独立したばかりの個人事業主やフリーランス」「過去に信用情報に軽微な傷がある」「高齢で長期の住宅ローンが組めない」といった理由で、銀行のローン審査が通らない方は少なくありません。 しかし、そうした方々でも「これまで毎月遅れずに家賃を払い続けてきた実効的な支払い実績」が存在します。賃貸併用型割賦販売は、銀行の機械的な審査ではなく、この「実際の支払い能力と信頼」をベースに取引を成立させることができます。
背景③:大家(売主)側の「売却コスト・空室リスク」の完全ゼロ化
大家様(賃貸人)にとっても大きなメリットがあります。 一般的な不動産売却では、退去後のリフォーム費用、空室期間中の維持費、媒介手数料、買主を探すための広告宣伝費など、多額の費用と時間がかかります。しかし、現在住んでいる入居者にそのまま割賦販売で売却すれば、「リフォーム不要・空室リスクゼロ・持ち出し費用ゼロ」で確実な売却出口(出口戦略)を確保できます。
背景④:物件への愛着と「住み心地の確認済み」という安心感
通常の不動産購入では「実際に住んでみたら日当たりや近隣関係が悪かった」というリスクが付きまといます。しかし、すでに賃借人として住んでいる物件であれば、日当たり、騒音、インフラ、近隣住民との関係性をすべて熟知しているため、購入後の「こんなはずじゃなかった」というミスマッチが100%発生しません。
3. 「賃貸併用型割賦販売」の基本的な仕組みと2つのパターン
家賃を売買代金に充当するスキームには、実務上大きく分けて以下の2つのパターンが存在します。ご家族や当事者間の事情に合わせて最適な設計を行います。
【パターンA:即時所有権移転型(割賦売買契約)】
契約と同時に所有権(名義)を買い手へ移転。毎月「売買代金の分割金」として支払う。

【パターンB:所有権保留・予約型(売買予約+賃貸借契約)】
一定期間は「賃貸借契約」のまま家賃を払い、一定額に達した時点で「売買契約」へ移行して所有権を移す。
💡 パターンA:即時所有権移転型
契約締結と同時に不動産の名義(所有権)を買い手へ移転します。買主は「家賃」ではなく「売買代金の分割金」として毎月一定額を支払います。売主様には、万が一の滞納に備えて対象不動産に「第一順位の抵当権」を設定します。名義が買主になるため、固定資産税や維持管理責任は買主へ移行します。
💡 パターンB:所有権保留(売買予約)型
「まずは5年間、家賃として毎月8万円を支払う。そのうち5万円分を購入代金の内金として積み立て、5年後に残高を一括(または分割)で支払って所有権を移転する」という契約です。売主様にとっては所有権を手元に残したまま取引を進められる安心感があります。
3. 知らないと破滅する!実務に潜む「3つの致命的な罠」
非常に合理的な取引に見える賃貸併用型割賦販売ですが、「当事者同士で合意できているから」「市販の賃貸契約書や売買契約書を少し書き換えただけ」という甘い認識でスタートさせるのは極めて危険です。
長期間にわたる取引だからこそ、事前にプロの防衛策を敷いておかなければ以下の「3つの致命的な罠」に捕まります。
🚨 罠①:税務署の容赦ない追及「みなし贈与」と「家賃と売買代金の混同」
税務署は「名目は家賃だが、実質は不当に安く不動産を譲渡しているのではないか」「時価とかけ離れた売買価格設定になっていないか」を厳しくチェックします。
- 時価より著しく低い売買価格設定(低額譲渡) 「長年住んでくれたから」と相場より大幅に安い価格で売買契約を結ぶと、適正時価との差額に対して「みなし贈与」として買主に莫大な贈与税が課せられます。
- 無利息・超低金利設定 分割払いに伴う金利設定がない場合、市場金利相当額が売主から買主へ贈与されたとみなされるリスクがあります。
🚨 罠②:途中で支払いが滞った際の「賃借人・買主の権利錯綜」と立ち退き不能
「割賦金を数ヶ月滞納されたので契約を解除して出て行ってもらいたい」となった際、適切な法的書類を交わしていないと泥沼化します。 買主側から「自分は単なる借主ではなく、すでに売買代金の一部を支払った所有権の権利者だ」「払った分のお金を全額返さなければ出て行かない」と主張された場合、借地借家法と民法の権利が複雑に錯綜し、売主様は裁判を起こさなければ立ち退かせることも名義を整理することもできなくなります。
🚨 罠③:売主への「譲渡所得税・不動産取得税の課税タイミング」
不動産を売却して利益が出た場合、売主様には「譲渡所得税」がかかります。代金は毎月分割(または家賃充当)で長期間かけて入ってくるにもかかわらず、譲渡所得税の計算と納税は「契約を結んだ最初(または所有権移転時)の年」に総額ベースで一括計算され、翌年の確定申告期に全額納付を求められます。手元資金の計画を誤ると、売主様が納税資金ショートを起こす原因になります。
4. リーガル・ケアセンターが実践する「安全な賃貸併用取引」4つの実務ステップ
当事務所では、賃借人様・大家様双方の権利と資産を完全に保護し、後々のトラブルを100%防ぐため、以下の「4つの実務ステップ」を構築します。
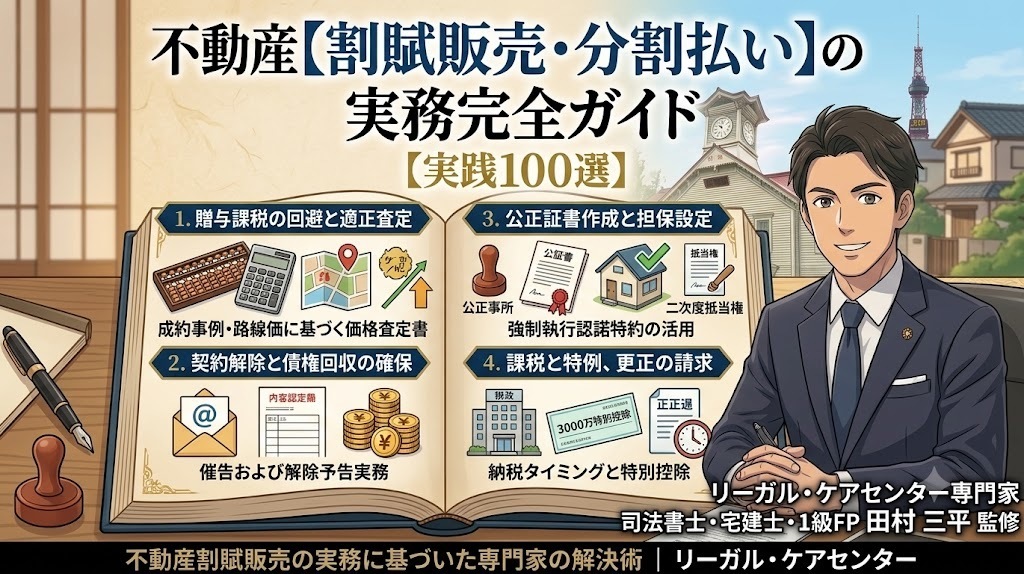
【STEP 1】適正査定と家賃充当シミュレーション(みなし贈与根絶)
   ↓
【STEP 2】強制執行認諾付公正証書の作成(裁判不要の法的回収力)
   ↓
【STEP 3】所有権移転 + 第一順位・抵当権設定登記(担保の二重プロテクト)
   ↓
【STEP 4】振込実績の蓄積 + 納税資金・解除条項のコントロール
【STEP 1】客観的エビデンスに基づく「適正価格・家賃充当額」の算出
税務調査が入っても動じない客観的な証拠資料を作成します。近隣の成約事例、固定資産税評価、路線価評価を高度に分析し、当事務所が正式な「成約価格資料・査定書」を作成。適正時価をベースに、毎月の家賃のうち「いくらを売買代金に充当し、いくらを賃料(または金利)とするか」をロジカルに設計し、みなし贈与のリスクを事前に根絶します。後々のトラブルを防ぐ「付帯設備表」や「告知書」の整備も同時に行います。
【STEP 2】「強制執行認諾付公正証書」による明快な未払対策
公証人役場にて「強制執行認諾付公正証書」を作成します。万が一、分割金(家賃充当金)の支払いが滞った場合でも、面倒な裁判を起こすことなく、即座に買主の銀行口座や給与などの財産を法的に差し押さえる(強制執行する)ことが可能になります。
【STEP 3】所有権移転と「同時」に行う「第一順位・抵当権設定登記」
即時所有権移転型を選択する場合、名義を買い手へ移す所有権移転登記と「全く同じ受付番号」で、その不動産自体に売主様を権利者とする「抵当権(担保)」を設定します。これにより、買主が自己破産した場合や、第三者に勝手に転売しようとした場合でも、売主様の権利が最優先で保護されます。
【STEP 4】明確な解除特約と「通帳への実績蓄積」
滞納が発生した場合に備え、「一定期間の滞納により売買契約は当然解除され、過去の支払金は賃料相当額として処理する」といった強固な特約条項を契約書に落とし込みます。また、支払いは必ず指定口座への振り込みとし、通帳に動かぬエビデンスを蓄積します。
5. サポート料金と安心の損害賠償責任保険体制
リーガル・ケアセンターでは、当事者間の直接取引だからこそ、不要な仲介手数料を削ぎ落とした明瞭な料金体系をご提供しています。
① 住宅ローン融資不要プラン(基本パッケージ)
当事者間で売買の合意ができており、確実な法的書類と手続きだけをプロの手で完璧に整えたい方向けのプランです。
- 基本費用: 39,800円(税別)〜 + 登記費用・実費
- 含まれる書類: 割賦販売契約書(または家賃充当型売買契約書)、物件引渡証、領収書
- オプション対応(必要に応じて追加可能): 残金支払公正証書作成嘱託、抵当権設定契約書、固定資産税等清算書、付帯設備表、告知書、境界確認書、物件調査書(※行政書士法第1条の3に基づく報告書であり、重要事項説明書とは異なります)
② 重要事項説明書(重説)作成・仲介プラン
宅地建物取引業法に基づいた、完全な「重要事項説明」およびプロの仲介手続きを必要とする場合のプランです。
- 費用: 仲介手数料 90,000円(売主・買主各自・税別)〜 + 登記費用・実費
🛡️ 業界最高水準の「2大・損害賠償責任保険」に加入済
お客様の大切な不動産取引を安心してお任せいただくため、当事務所は以下の最高峰の職業賠償責任保険に加入しています。
- 宅地建物取引士賠償責任保険: 1億円加入済
- 司法書士職業賠償責任保険: 9,000万円加入済
数億円規模の責任保険に裏打ちされた確実な実務があるからこそ、40年以上札幌で地元の皆様に選ばれ続けています。
まとめ:毎月の家賃を、未来の確実な「自分の資産」へ
「住み慣れた賃貸住宅を、無理のない家賃充当で自分の持ち家にしたい」 「現在の入居者に、解体費用やリフォーム費用なしで安全に物件を売り渡したい」
賃貸併用型割賦販売(家賃充当型分割払い)は、借り手と貸し手双方のニーズを完全に合致させる、非常に強力で無駄のない解決策です。
しかし、長期間にわたる取引だからこそ、「身内や顔なじみだから」と口約束で済ませず、税務と法務のプロによる強固な契約・防衛策を敷くことが成功の絶対条件となります。
「現在の賃貸物件の買い取りについて大家さんと交渉したい」 「入居者から買い取りの相談を受けたが、安全な契約スキームを作りたい」 「住宅ローンを使わずに、家賃充当で名義を変更できる正しい手順を知りたい」
札幌市および近郊エリアでこのようなお悩みを抱えている方は、ぜひ一度、法務・不動産実務・金融税務のすべてをワンストップで網羅する「リーガル・ケアセンター」へご相談ください。
⇩
北海道の不動産の割賦販売・分割払いについては、次の公式ページでご相談を受け付けております。
→不動産の割賦販売・分割払い|適正価格・みなし贈与対策【北海道】
[スマホ対応・24時間受付の無料相談フォームはこちら] (※周囲に知られないよう、オンラインでの面談や時間外の対応も徹底しています。安心してお頼りください)
執筆・監修:田村 三平(Tamura Sampei) 代表者あいさつはこちら
司法書士 / 宅地建物取引士 / 1級ファイナンシャル・プランニング技能士
「リーガル・ケアセンター」代表。
40年以上の実務経験を持つ、不動産割賦販売・直接取引のスペシャリスト。
これまで40年以上にわたり、司法書士として1万件近い不動産決済に立ち会い、親子・親族・知人間ならではのデリケートなリスク管理に深く精通してきました。
私の信条は、単なる名義変更にとどまらず、関係性の絆を守りながら円満に資産を引き継ぐ「後悔させない解決策」をご提案することです。
法務(司法書士)、不動産実務(宅建士)、金融・税務(1級FP)の3つの領域を高度に融合。
税務署から目を付けられやすい「みなし贈与(低額譲渡)」の課税回避、将来の滞納リスクを防ぐ「公正証書作成」や「抵当権設定」、見落としがちな譲渡所得税の納税タイミングまでを網羅した、確実な権利保護戦略を構築します。
「融資対象になりずらい空き家・郊外の土地」はもちろん「親しい仲の分割払いだからこそ、曖昧にして将来の禍根を残してほしくない」。
その想いから、契約書作成から物件調査、法的な担保設定、税務対策までをワンストップで完結させる「不動産分割取引の駆け込み寺」として活動しています。