はじめに:一括売買の限界と「売れない不動産」の現実
「親から相続した土地が狭すぎて、どこに相談しても買い手がつかない」 「築年数が古すぎて建物価値がゼロ。銀行の住宅ローン審査が通らず売却が頓挫した」 「毎年、固定資産税と除雪費用だけが引かれていき、管理の手間だけが重くのしかかっている」
札幌市および近郊エリアにおいて、このような「ローン対象外の狭小地・古家・訳あり物件」の処分に頭を悩ませる所有者様からのご相談が年々急増しています。
一般的に、こうした物件は大手不動産会社に相談しても「解体して更地にする費用の方が高くつく」「銀行の担保評価が出ないため買主がローンを組めない」といった理由で取り扱いを敬遠されがちです。
しかし、諦める必要はありません。銀行の融資を前提とした従来の一括売買から発想を転換し、「不動産の割賦販売(分割払い)」という手法を取り入れることで、ローン対象外の物件であっても安全かつ希望価格で売却することが可能になります。
本記事では、宅建業免許(北海道知事 石狩(3)7921号)を有し、司法書士・宅地建物取引士・1級FP技能士・行政書士の4つの専門資格を持つ「リーガル・ケアセンター」代表の田村が、ローン対象外の狭小地・古家が売れない構造的な理由から、割賦販売を活用した画期的な処分方法、そして実務に潜む税務・法務のリスク回避策までを4,000文字を超えるボリュームで徹底解説します。
1. なぜ「狭小地」や「古家」は通常の売買市場で売れ残るのか?(3つの構造的理由)
まずは、所有されている物件がなぜ一般的な不動産市場で扱いにくいのか、その根本的な原因を整理しておきましょう。問題は物件そのものの価値だけでなく、「金融機関の審査ルール」にあります。
① 銀行の担保評価基準を満たさない(住宅ローン不適合)
銀行などの金融機関が住宅ローン融資を行う際、必ず対象物件に第一順位の抵当権(担保)を設定します。しかし、以下のような物件は銀行独自の「担保評価基準」を下回るため、融資が原則として下りません。
- 狭小地: 敷地面積が極端に狭く、再建築時の法的制限を受ける土地
- 築古物件: 法定耐用年数(木造住宅で22年)を大幅に超え、建物の評価額が実質ゼロとみなされる物件
- 既存不適格・無道路地: 現在の建築基準法上の接道義務を満たしておらず、建て替えが困難な物件
どれだけ「買いたい」という希望者が現れても、買い手が手持ちの現金一括で購入できない限り、銀行が融資を拒否するために契約が白紙に戻ってしまうのです。
② 解体・測量・撤去費用という「売主側の持ち出しコスト」
「古家付き土地」として売れ残る場合、不動産会社からは「更地にして測量してから売り出しましょう」と提案されるのが一般的です。 しかし、札幌エリアでの木造住宅の解体費用は100万円〜250万円以上、冬場の除雪や廃材処理、境界確定測量などを合わせると数百万円単位の持ち出し費用(手持ち資金)が必要になります。「売れるかどうかもわからない物件に、先に数百万円も投資できない」という売主様が袋小路に陥る原因となっています。
③ 不動産会社側の仲介インセンティブの低さ
不動産会社が得られる仲介手数料は、宅地建物取引業法により「成約価格の〇%」と上限が定められています。取引額が数百万円程度の狭小地や古家の場合、不動産会社が得られる手数料は数万〜十数万円程度に留まります。一方で、調査や契約の手間は数千万円の物件と変わりません。そのため、一般的な不動産会社はどうしても高額物件の売買を優先し、低価格帯の訳あり物件は後回しにされやすいという業界の構造が存在します。
2. 破綻した一括売買を打破する「不動産割賦販売(分割払い)」の仕組み
「現金一括の買主が現れるのを待つ」「多額の費用をかけて解体する」という2つの選択肢で行き詰まった所有者様を救う第3の選択肢が、「不動産の割賦販売(分割払い)」です。
【一般的な一括取引】
買主 ──(住宅ローン不可で断念)──> 銀行 ──(決済不能)──> 売主(売れ残り・固定資産税だけが発生)

【割賦販売(分割払い取引)】
買主 ──(毎月の分割金・金利を直接支払い)────────> 売主(売却成立・毎月の継続収入化)
割賦販売とは、売主様自身が買主様に対して信用を供与し、売買代金を数年〜十数年にわたって毎月分割で受け取る取引スキームです。
💡 なぜ「ローン対象外の物件」でもすぐ買い手が見つかるのか?
世の中には、「まとまった現金や住宅ローン融資はないが、毎月3万円〜5万円程度の分割金であれば確実に支払える」という購買層(個人事業主、フリーランス、シニア層、DIY目的の個人投資家など)が無数に存在します。
割賦販売を導入することで、物件の担保評価に関わらず、これらの層を新たな「見込み客」として一気に引き込むことが可能になります。売主様にとっても、解体費用などの持ち出しゼロで希望の売却価格を回収でき、さらに毎月安定した分割金収入(インカムゲイン)を得られるという、極めて合理的な取引方法なのです。
3. 知らないと損をする!割賦販売に潜む「3つの実務リスク」
ローン対象外の物件を処分する強力な手法である割賦販売ですが、知識のない個人間取引や、定型文の契約書だけでスタートさせるのは極めて危険です。割賦販売の実務には、事前にプロの防衛策を張っておかなければならない「3つの実務リスク」が存在します。
🚨 リスク①:税務署の追及「みなし贈与(低額譲渡)」
「早く手放したいから極端に安く売る」「身内や知人だから無利息でいい」といった取引を行うと、税務署から「実態は売買を装った財産の贈与である」と判定されます。 周辺の時価と取引額との差額、あるいは適正金利との差額に対して莫大な贈与税・追徴課税が買主様に課せられるリスクがあります。
🚨 リスク②:買主の滞納と「名義の塩漬け」
「買主からの毎月の振込が突然ストップした」という事態が発生した際、通常の契約書(私文書)だけでは即座に相手の口座や給与を差し押さえることはできません。 さらに、一度名義を買い手へ移してしまっていた場合、買主が協力に応じなければ売主様が勝手に名義を自分へ戻すことは不可能であり、裁判を起こさなければ物件が「塩漬け」になってしまいます。
🚨 リスク③:売主への「譲渡所得税の一括課税」
これが最も見落とされやすい罠です。売却益に対する「譲渡所得税」は、代金が毎月分割で入ってくるにもかかわらず、「契約を結んだ最初の年」に総額ベースで一括計算され、翌年の確定申告期に全額納税を求められます。手元の資金計画を誤ると、売主様が納税資金ショートを起こす原因になります。
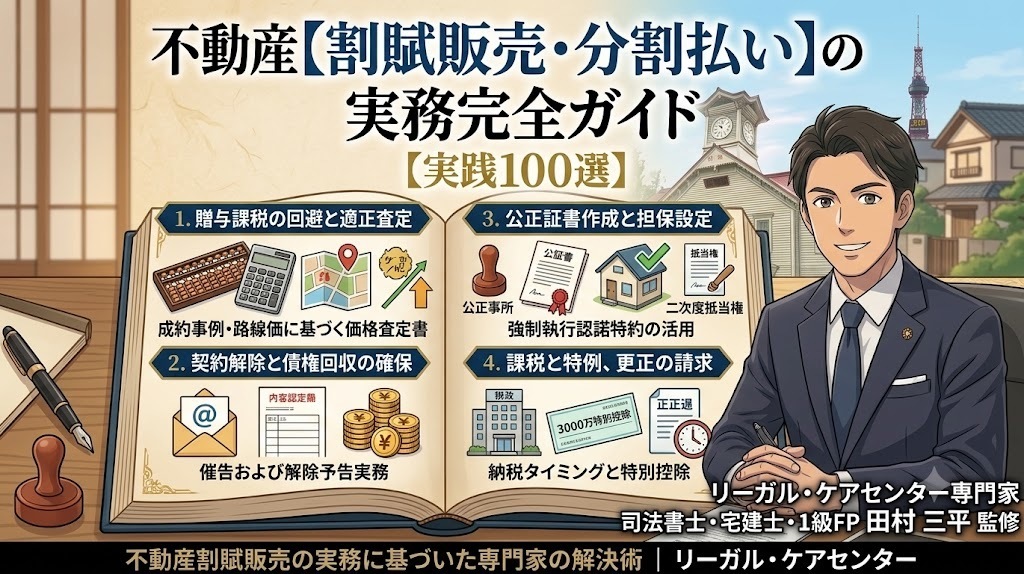
4. リーガル・ケアセンターが実践する「安全な処分・売却」4つの実務ステップ
当事務所では、ローン対象外の狭小地や古家であっても、売主様の資産と権利を100%保護しながら安全に割賦売買を成立させるため、以下の「4つの実務ステップ」を徹底しています。
【STEP 1】適正査定と返済計画(みなし贈与根絶)
   ↓
【STEP 2】強制執行認諾付公正証書の作成(裁判不要の差し押さえ効力)
   ↓
【STEP 3】所有権移転 + 第一順位・抵当権設定登記(担保の二重保護)
   ↓
【STEP 4】振込実績の蓄積 + 納税資金コントロール
【STEP 1】客観的エビデンスに基づく「適正価格・適正金利」の算出
税務調査が入っても動じない客観的な証拠資料を作成します。近隣の取引事例、固定資産税評価、路線価評価を高度に分析し、当事務所が正式な「成約価格資料・査定書」を作成。時価に基づいた適正価格と市場金利を反映した返済条件を設計し、みなし贈与のリスクを事前に根絶します。後々のトラブルを防ぐ「付帯設備表」や「告知書」の整備も同時に行います。
【STEP 2】「強制執行認諾付公正証書」による強力な滞納対策
公証人役場にて「強制執行認諾付公正証書」を作成します。万が一買主様からの支払いが滞った場合でも、面倒な裁判を起こすことなく、即座に買主様の銀行口座や給与などの財産を法的に差し押さえる(強制執行する)ことが可能になります。
【STEP 3】所有権移転と「同時」に行う「第一順位・抵当権設定登記」
名義を買い手へ移す所有権移転登記と「全く同じ順位番号」で、その不動産自体に売主様を権利者とする「抵当権(担保)」を設定します。これにより、万が一買主様が自己破産した場合であっても、対象不動産を優先的に競売にかけ、売買代金を全額回収する、あるいは名義を安全に取り戻す権利を確保します。
【STEP 4】通帳への「返済事実の構築」と「納税コントロール」
分割金は必ず「売主様指定口座」に「買主様名義」で毎月振り込ませ、通帳に動かぬ証拠(エビデンス)を蓄積します。また、売主様にかかる譲渡所得税の一括課税を見据え、頭金の額や返済スケジュールを緻密に調整し、手元の納税資金が不足しないよう万全の資金コントロールを行います。
5. サポート料金と安心の賠償責任保険体制
リーガル・ケアセンターでは、ローン対象外物件の直接取引だからこそ、無駄な仲介手数料を削ぎ落とした明瞭な料金体系をご提供しています。
① 住宅ローン融資不要プラン(基本パッケージ)
当事者間で売買の合意ができており、確実な法的書類と手続きだけをプロの手で完璧に整えたい方向けのプランです。
- 基本費用: 39,800円(税別)〜 + 登記費用・実費
- 含まれる書類: 割賦販売契約書、物件引渡証、領収書
- オプション対応(必要に応じて追加可能): 残金支払公正証書作成嘱託、抵当権設定契約書、固定資産税等清算書、付帯設備表、告知書、境界確認書、物件調査書(※行政書士法第1条の3に基づく報告書であり、重要事項説明書とは異なります)
② 🛡️ 業界最高水準の「2大・損害賠償責任保険」に加入済
お客様の大切な不動産処分を安心してお任せいただくため、当事務所は以下の最高峰の職業賠償責任保険に加入しています。
- 宅地建物取引士賠償責任保険: 1億円加入済
- 司法書士職業賠償責任保険: 9,000万円加入済
言葉だけの安心ではなく、数億円規模の保険制度に裏打ちされた確実な実務をご提供いたします。
まとめ:放置された「負動産」を、毎月安定した「資産」へ
住宅ローンが通らない狭小地や古家であっても、「割賦販売(分割払い)」という正しく安全なスキームを用いることで、解体費用などの持ち出しゼロで希望通りの売却・処分を実現することができます。
毎年押し寄せる固定資産税や管理の悩みから解放され、放置されていた不動産を毎月確実に入金される「家族の資産」へと変えていきましょう。
「相続した狭小地や古家が売れずに困っている」 「住宅ローン対象外と言われ、売却を諦めかけている」 「買主は見つかりそうだが、安全な分割契約の結び方がわからない」
札幌市および近郊エリアでこのようなお悩みを抱えている所有者様は、ぜひ一度、法務・不動産実務・金融税務のすべてをワンストップで網羅する「リーガル・ケアセンター」へご相談ください。
⇩
北海道の不動産の割賦販売・分割払いについては、次の公式ページでご相談を受け付けております。
→不動産の割賦販売・分割払い|適正価格・みなし贈与対策【北海道】
[スマホ対応・24時間受付の無料相談フォームはこちら] (※周囲に知られないよう、オンラインでの面談や時間外の対応も徹底しています。安心してお頼りください)
執筆・監修:田村 三平(Tamura Sampei) 代表者あいさつはこちら
司法書士 / 宅地建物取引士 / 1級ファイナンシャル・プランニング技能士
「リーガル・ケアセンター」代表。
40年以上の実務経験を持つ、不動産割賦販売・直接取引のスペシャリスト。
これまで40年以上にわたり、司法書士として1万件近い不動産決済に立ち会い、親子・親族・知人間ならではのデリケートなリスク管理に深く精通してきました。
私の信条は、単なる名義変更にとどまらず、関係性の絆を守りながら円満に資産を引き継ぐ「後悔させない解決策」をご提案することです。
法務(司法書士)、不動産実務(宅建士)、金融・税務(1級FP)の3つの領域を高度に融合。
税務署から目を付けられやすい「みなし贈与(低額譲渡)」の課税回避、将来の滞納リスクを防ぐ「公正証書作成」や「抵当権設定」、見落としがちな譲渡所得税の納税タイミングまでを網羅した、確実な権利保護戦略を構築します。
「融資対象になりずらい空き家・郊外の土地」はもちろん「親しい仲の分割払いだからこそ、曖昧にして将来の禍根を残してほしくない」。
その想いから、契約書作成から物件調査、法的な担保設定、税務対策までをワンストップで完結させる「不動産分割取引の駆け込み寺」として活動しています。